Sí, el PPF se puede incluir en el seguro del coche en España: se declara como accesorio no de serie y tiene que constar por escrito en las Condiciones Particulares de la póliza. La cobertura no es automática y solo actúa dentro de las garantías que ya tengas contratadas. Te explicamos qué pólizas lo cubren, qué pasa si no lo declaras y cómo hacerlo paso a paso.
En síntesis
- Qué es: declarar el Paint Protection Film como accesorio no de serie, con su valor, para que la aseguradora lo indemnice en un siniestro.
- Para quién: cualquier propietario con PPF instalado, sobre todo con pólizas a todo riesgo o con daños propios.
- Clave: si no figura en las Condiciones Particulares, lo normal es que no esté cubierto. Y el seguro no paga el desgaste: eso es cosa de la garantía del fabricante.
Qué modalidad de seguro cubre el PPF
La cobertura del PPF depende de dos condiciones que deben cumplirse a la vez: que tengas contratada la garantía que corresponde al tipo de daño y que el film esté declarado como accesorio no de serie. Con una sola de las dos no basta.
| Modalidad | ¿Puede cubrir el PPF? | Requisito |
|---|---|---|
| Terceros básico (RC obligatoria) | No | Solo cubre daños a terceros, nunca al vehículo propio |
| Terceros ampliado | En parte | Solo en las garantías contratadas (robo, incendio, lunas) y con declaración expresa |
| Todo riesgo con franquicia | Sí | Declaración expresa en Condiciones Particulares; se aplica la franquicia |
| Todo riesgo sin franquicia | Sí | Declaración expresa en Condiciones Particulares |
Las políticas varían bastante entre compañías. Algunas exigen declarar cualquier elemento que no venga de fábrica; otras cubren los accesorios fijos y no extraíbles sin necesidad de declararlos, con límites de valor. El PPF encaja como accesorio fijo y no extraíble, pero eso no lo convierte en cubierto por defecto: hay que comprobarlo en tu condicionado concreto.
Qué pasa si no declaras el PPF y tienes un siniestro
Lo habitual es que la aseguradora no lo indemnice. Muchos condicionados generales excluyen de forma explícita los daños a accesorios no de serie que no consten en la póliza, tanto en daños propios como en robo e incendio.
Algunas compañías ofrecen una cobertura residual para accesorios no declarados, pero por importes limitados: la referencia más habitual ronda los 500 € y rara vez supera los 1.500 €. Para dimensionarlo, una protección frontal profesional parte de 1.299 € + IVA y un PPF de coche completo, de 3.947 € + IVA. Declararlo cuesta unos euros al año; no declararlo puede costarte la reinstalación completa.
Hay además una consecuencia legal que casi nadie menciona. El artículo 10 de la Ley 50/1980 de Contrato de Seguro obliga al tomador a declarar las circunstancias que influyen en la valoración del riesgo. Si la declaración es incompleta sin mala fe, la indemnización puede reducirse en proporción a la diferencia entre la prima pagada y la que se habría cobrado conociendo la situación real. Es la llamada regla proporcional, y se aplica al conjunto de la indemnización, no solo al accesorio.
Cómo incluir el PPF en el seguro del coche, paso a paso
Es un trámite sencillo que se resuelve con una llamada o un correo, siempre que tengas la documentación adecuada. Este es el procedimiento que recomendamos a nuestros clientes:
-
Pide factura detallada al instalador
No sirve un recibo genérico. Debe indicar marca y referencia del film, zonas tratadas, mano de obra e importe con el IVA desglosado. Es el documento que fija el valor a asegurar.
-
Guarda el certificado de garantía del fabricante
Las marcas profesionales emiten un certificado asociado a la matrícula. Acredita que el material es de gama profesional y no un film genérico.
-
Documenta la instalación con fotos fechadas
Un reportaje del coche terminado, con la matrícula visible, resuelve cualquier discusión posterior sobre si el film estaba antes del siniestro.
-
Comunícalo a tu aseguradora por escrito
Por correo o por el canal documentado de tu mediador, y guarda el acuse. Si la póliza ya está en vigor, hazlo cuanto antes, sin esperar a la renovación.
-
Exige que aparezca en las Condiciones Particulares
Es el punto crítico. No basta con que te lo confirmen por teléfono: debe figurar en el suplemento de la póliza, identificado y con un capital asignado.
-
Revisa el capital en cada renovación
Si amplías la cobertura del film o lo renuevas, su valor cambia. Un capital desfasado puede acabar en una indemnización menor de la esperada.
Cuándo paga el seguro la sustitución del PPF
El seguro responde cuando el film se daña en un siniestro que la póliza cubre. No responde por el paso del tiempo ni por un mantenimiento incorrecto. Esta tabla resume quién asume cada situación:
| Situación | ¿Quién responde? | Condición |
|---|---|---|
| Piedra que perfora el film en autovía | Seguro | Garantía de daños propios y PPF declarado |
| Granizo u otro fenómeno atmosférico | Seguro | Garantía de fenómenos atmosféricos |
| Rayado intencionado o vandalismo | Seguro | Garantía de actos vandálicos y denuncia |
| Incendio o intento de robo con daños | Seguro | Garantías de incendio y robo |
| Colisión con reparación de chapa en zona con PPF | Seguro | La reinstalación debe entrar en la valoración del perito |
| Amarilleo o agrietamiento a los pocos años | Garantía del fabricante | Cubre defectos del material, no el desgaste |
| Bordes levantados por usar túneles de rodillos | Nadie | Se considera mantenimiento incorrecto |
| Fin de la vida útil del film | Propietario | Es una renovación, no un siniestro |
Un matiz práctico que marca la diferencia en un parte: cuando se repara chapa en una zona protegida, el taller tiene que retirar el film y volver a instalarlo. Ese coste debe constar en el informe pericial desde el principio. Si aceptas una valoración que no lo contempla, reclamarlo después es mucho más difícil. Menciona el PPF al dar el parte, no cuando llegue el presupuesto.
¿Necesitas documentar tu PPF para el seguro?
★★★★★ 4,8 en Google · +200 reseñas · Factura, certificado y fotos
Cuánto sube la prima por declarar el PPF
Declarar el PPF sube la prima, pero de forma moderada y proporcional al capital añadido: la aseguradora asume un valor mayor a indemnizar y lo traslada al recibo anual. No existe una cifra única, porque depende de la compañía, la modalidad y tu perfil.
La comparación que importa no es pagar más o menos prima, sino un sobrecoste anual pequeño frente al riesgo de pagar tú la reinstalación completa de un film. En cuanto se ponen las dos cifras al lado, la decisión suele tomarse sola. Algunas compañías, además, valoran el PPF como una medida que reduce los siniestros menores de chapa y pintura; no es la norma, pero merece la pena preguntarlo al mediador.
Seguro y garantía del fabricante: no son lo mismo
Cubren riesgos distintos y complementarios. La garantía del fabricante responde de los defectos del material (amarilleo, agrietamiento, despegado prematuro) durante el plazo que fije la marca. El seguro responde de los daños accidentales que sufra el film ya instalado.
Las marcas profesionales con las que trabajamos ofrecen garantías de cinco a diez años frente a decoloración, agrietamiento y despegado. Es una garantía real, pero ampara defectos del material, no el desgaste natural por uso. Lo explicamos en lo que debes saber antes de poner PPF, y cómo cuidarlo para que llegue al final de ese plazo, en nuestra guía de instalación y mantenimiento.
La documentación que te damos para tu aseguradora
Cada PPF que instalamos sale del taller con factura desglosada, certificado de garantía del fabricante y reportaje fotográfico del coche terminado, que es justo lo que te pedirá la compañía para incluirlo en la póliza. Si ya tienes PPF y necesitas documentarlo, escríbenos. Tienes coberturas y precios en nuestra página de PPF en Alicante, y un ejemplo de protección integral en este Mercedes EQS SUV con PPF STEK.
Este artículo es informativo y no constituye asesoramiento jurídico ni de mediación de seguros. Las coberturas, exclusiones y límites dependen del condicionado de cada póliza y de cada compañía: consulta siempre tu contrato y a tu mediador antes de decidir.
Preguntas frecuentes
¿Qué pasa si tengo PPF y no lo he declarado al seguro?
Lo más probable es que no te lo indemnicen, o solo hasta un límite bajo para accesorios no declarados. Además, la Ley de Contrato de Seguro permite reducir la indemnización si el riesgo se declaró de forma incompleta.
¿Cuánto sube el seguro por declarar el PPF?
Depende de la compañía, la modalidad y tu perfil, así que no hay una cifra única. Pide presupuesto a tu mediador con el valor facturado del film: suele ser un sobrecoste anual moderado.
¿El seguro paga volver a poner el PPF tras una reparación de chapa?
Puede pagarlo si el film está declarado y la retirada y reinstalación se incluyen en la valoración del perito. Por eso hay que mencionarlo al dar el parte, no después.
¿Instalar PPF anula la garantía del coche?
Un PPF transparente instalado por un profesional sobre pintura de fábrica no es una modificación mecánica ni estructural. Aun así, cada fabricante fija sus condiciones, así que conserva la factura y el certificado del film.
¿Hay que comunicar el PPF a la DGT?
Un film transparente no cambia el color del coche, así que no afecta a su documentación. Con PPF de color, mate o satinado, consulta con la DGT o con una gestoría si debes comunicar el cambio de color.
¿Puedo elegir el taller que reinstala el PPF tras un siniestro?
Plantéalo a la aseguradora desde el primer momento, indicando que el film necesita un instalador especializado. Lo que te paguen depende de lo pactado en tu póliza sobre elección de taller.
Otros trabajos que te pueden interesar
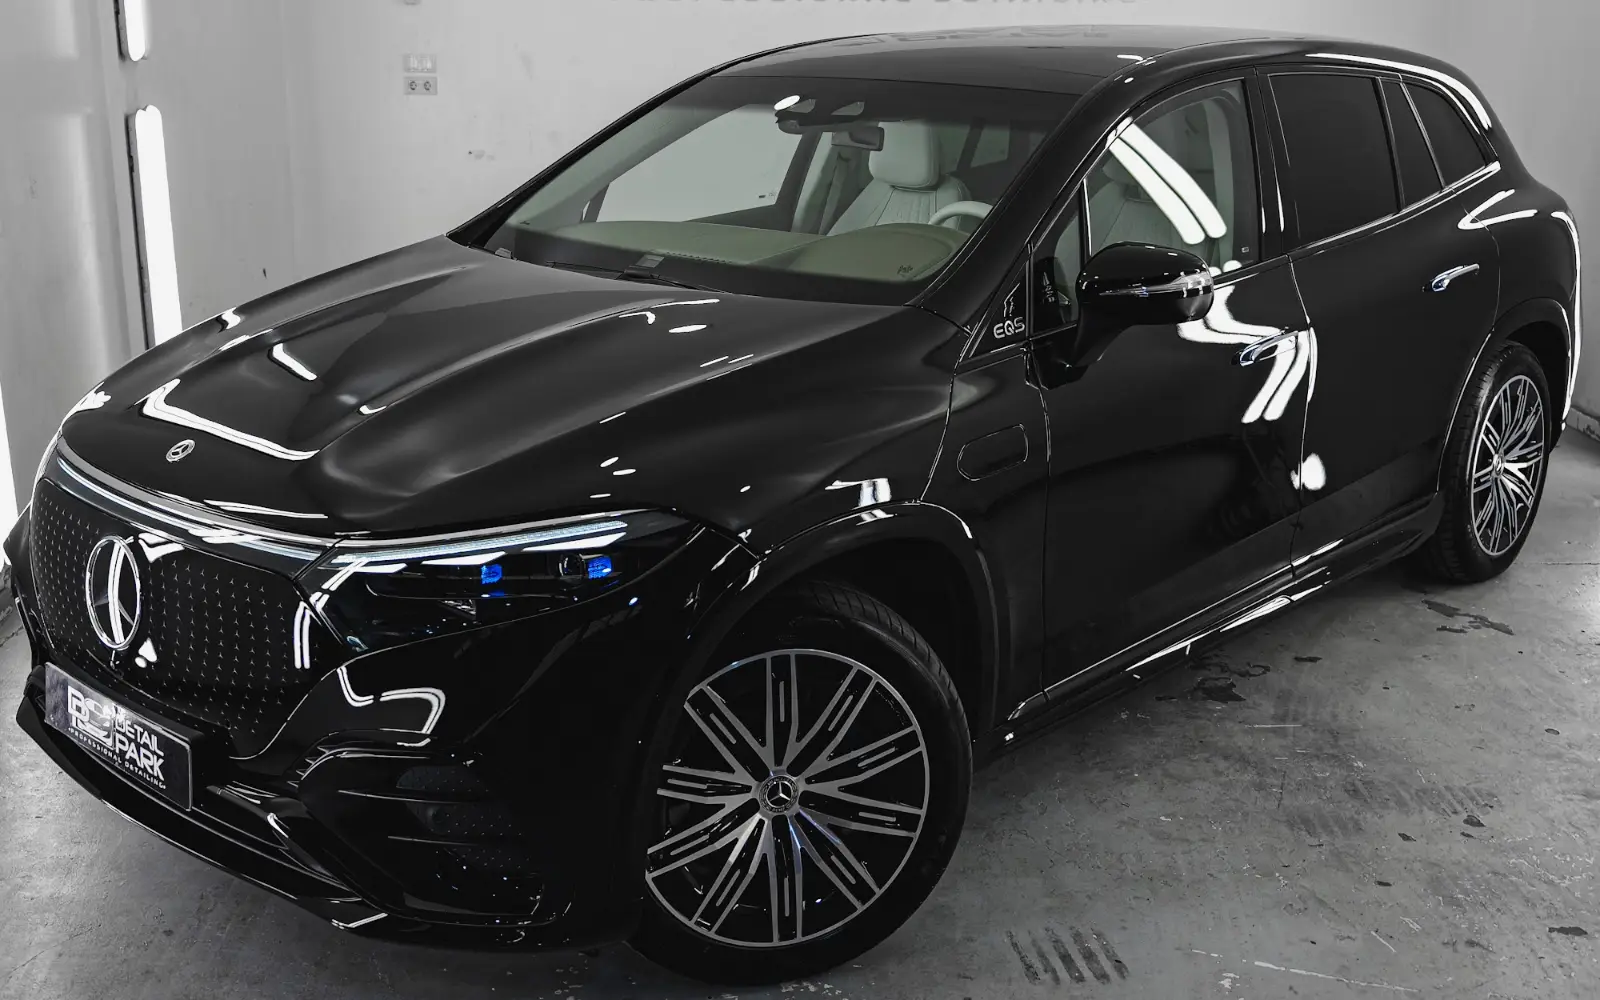 Nuestros trabajosPPF Mercedes EQS SUV: protección integral con STEK DYNOshield
 Nuestros trabajosPorsche 911 Carrera GTS 2025: full PPF STEK DYNOshield con desmontaje de piezas
 Nuestros trabajosLamborghini Urus Performante: full PPF con STEK DYNOshield
Tu PPF, instalado y documentado
Te entregamos factura desglosada, certificado del fabricante y fotos del coche terminado para tu aseguradora. Presupuesto cerrado en menos de 48 horas.